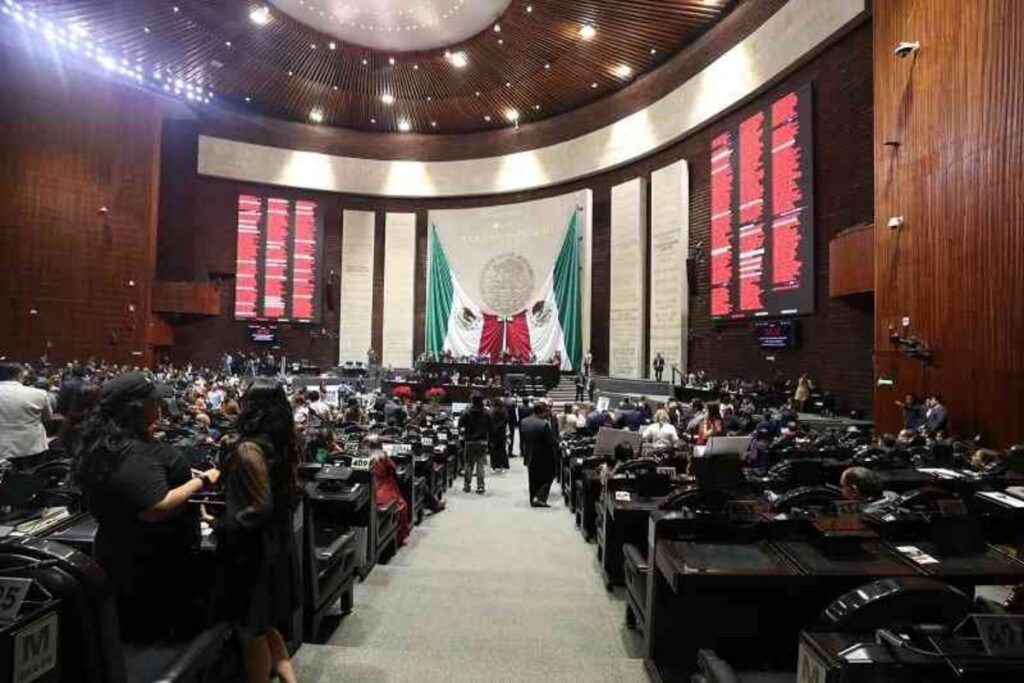
La Cámara de Diputados aprobó las modificaciones a la Ley del Impuesto sobre la Renta (ISR) que dejan fuera a determinadas empresas de la industria automotriz y del sector gasolinero del nuevo mecanismo de control de deducciones fiscales y pérdidas. El cambio formó parte de los ajustes realizados por el Senado al proyecto fiscal para 2027.
La reforma fue avalada en San Lázaro con 349 votos a favor y 92 en contra, sin abstenciones. Con esta votación concluyó su trámite en el Congreso y el decreto fue turnado al Ejecutivo federal para su promulgación y posterior publicación en el Diario Oficial de la Federación (DOF).
La modificación se incorporó al artículo 78-E de la Ley del ISR y establece excepciones para dos actividades económicas: las empresas automotrices que ensamblan y fabrican vehículos bajo el régimen de depósito fiscal, y los contribuyentes que venden, distribuyen o comercializan gasolina y diésel y cuentan con los permisos correspondientes.
El ajuste no significa que estas compañías dejen de pagar el ISR ni que reciban nuevas deducciones. La diferencia es que no estarán sujetas al mecanismo de limitación de deducciones y pérdidas fiscales previsto para otros contribuyentes.
🚘 𝗖𝗢𝗡 𝟯𝟰𝟵 𝗩𝗢𝗧𝗢𝗦 𝗔 𝗙𝗔𝗩𝗢𝗥 𝗬 𝟵𝟮 𝗘𝗡 𝗖𝗢𝗡𝗧𝗥𝗔, la Cámara de Diputados aprobó los cambios del Senado a la 𝗟𝗲𝘆 𝗱𝗲𝗹 𝗜𝗺𝗽𝘂𝗲𝘀𝘁𝗼 𝘀𝗼𝗯𝗿𝗲 𝗹𝗮 𝗥𝗲𝗻𝘁𝗮 (ISR).
— Isabel Uribe (@Isa_Uribe) November 3, 2026
La reserva modifica el artículo 78-E para exceptuar de las nuevas restricciones… pic.twitter.com/0B5qEyGu6G
¿Por qué las armadoras y gasolineras quedaron fuera del nuevo límite del ISR?
La propuesta original del Gobierno federal buscaba establecer controles sobre las deducciones y pérdidas fiscales de empresas con ingresos superiores a 50 millones de pesos, como parte de una estrategia para combatir prácticas de evasión y elusión fiscal.
Sin embargo, durante la discusión en el Senado se incorporaron excepciones para la industria automotriz terminal y el sector gasolinero. Los legisladores argumentaron que ambos tienen características operativas y regulatorias particulares que justifican un tratamiento diferenciado.
En el caso de las armadoras, se señaló que sus procesos de ensamble y fabricación bajo depósito fiscal tienen similitudes con las operaciones de las empresas maquiladoras, que ya contaban con un tratamiento específico. También se expusieron los costos asociados con la logística, las cadenas de suministro y las operaciones de comercio exterior.
Para las gasolineras, el argumento fue que se trata de una actividad altamente regulada, con elevados costos de adquisición de combustibles y márgenes de operación reducidos. Además, sus operaciones están sujetas a permisos, controles volumétricos y obligaciones de información.
¿Qué empresas automotrices podrán acceder a la excepción?
El beneficio no se extiende a todas las compañías relacionadas con la fabricación, distribución o venta de vehículos. La disposición contempla específicamente a las empresas de la industria automotriz terminal que realicen operaciones bajo una autorización de establecimiento de depósito fiscal para el ensamble y fabricación de vehículos, conforme al artículo 121, fracción IV, de la Ley Aduanera.
Además, la excepción no incluye los ingresos que provengan de la venta de mercancías en territorio nacional. Es decir, el tratamiento diferenciado está vinculado con las operaciones amparadas por esa autorización y no representa una exención general para las ventas dentro de México.
¿Qué gasolineras quedan excluidas del límite a las deducciones?
En el sector de combustibles, la modificación contempla a los contribuyentes que realizan actividades de expendio al público, distribución o comercialización de gasolina y diésel, siempre que cuenten con el permiso correspondiente previsto en la Ley del Sector Hidrocarburos.
Por lo tanto, no basta con participar en el mercado de combustibles: las empresas deben cumplir con los requisitos legales y contar con las autorizaciones vigentes para realizar esas actividades.
La excepción tampoco elimina sus obligaciones fiscales ni los mecanismos de supervisión. Las estaciones de servicio continúan sujetas a controles volumétricos, trazabilidad del combustible y demás disposiciones aplicables para vigilar sus operaciones.
#AlMomento | El Pleno de la #CámaraDeDiputados aprueba el proyecto de decreto por el que se reforman, adicionan y derogan diversas disposiciones de la Ley del Impuesto sobre la Renta y se expiden disposiciones de vigencia transitoria. pic.twitter.com/BOYiHMi2ZP
— H. Cámara de Diputados (@Mx_Diputados) November 3, 2026
¿Qué cambia para el resto de las empresas y qué cuestionó la oposición?
Las modificaciones aprobadas no eliminan el mecanismo de control para los demás contribuyentes. Las empresas que no se encuentren dentro de los supuestos expresamente señalados deberán sujetarse a las nuevas reglas fiscales, conforme a las condiciones establecidas en la reforma.
Durante la discusión en San Lázaro, legisladores de oposición cuestionaron que las excepciones se concentraran en esos dos sectores y señalaron que otras actividades económicas también enfrentan costos elevados y márgenes reducidos.
Entre los sectores mencionados estuvieron las empresas de transporte, logística, distribución de vehículos, manufactura nacional y gas LP. También se plantearon dudas sobre el impacto de las excepciones en la recaudación y los mecanismos de vigilancia para evitar abusos.
Con la aprobación de Diputados, el proceso legislativo de esta modificación quedó concluido. Su aplicación para el ejercicio fiscal 2027 dependerá de la promulgación y publicación del decreto en el DOF.
