La Cámara de Diputados aprobó en lo general reformas clave a la Ley del ISR. El dictamen introduce topes estrictos a las deducciones de grandes empresas, elimina el régimen de consolidación fiscal para combatir la evasión, pero amplía los beneficios del RESICO. Descubre cómo impactarán estos cambios al sector empresarial.
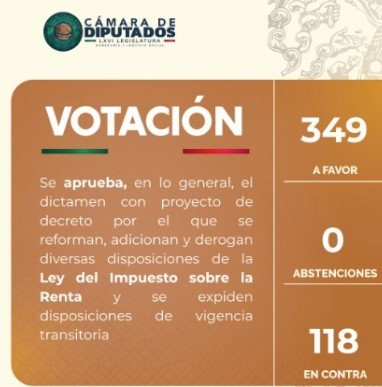
En una sesión clave para la política fiscal del país, la Cámara de Diputados aprobó en lo general el dictamen de reforma a la Ley del Impuesto Sobre la Renta (ISR). La votación oficial cerró con un respaldo contundente de 349 votos a favor, frente a 118 votos en contra y cero abstenciones.
Esta iniciativa busca optimizar la recaudación y cerrar espacios a esquemas de planeación fiscal agresiva. Sin embargo, introduce un panorama de retos y ajustes importantes para el sector corporativo, especialmente para las grandes empresas, mientras que otorga un respiro a los contribuyentes de menor escala.
Los pilares de la reforma: ¿Qué cambia? Nuevos topes a las deducciones de grandes empresas: Las modificaciones establecen límites estrictos para las deducciones fiscales y las amortizaciones de pérdidas de ejercicios anteriores. Esta medida aplicará específicamente a las corporaciones con ingresos anuales superiores a los 50 millones de pesos. Bajo el nuevo esquema, las empresas que igualen o superen sus ingresos mediante deducciones solo podrán deducir un máximo del 96.67% de sus ingresos acumulables.Nuevos topes a las deducciones de grandes empresas: Las modificaciones establecen límites estrictos para las deducciones fiscales y las amortizaciones de pérdidas de ejercicios anteriores. Esta medida aplicará específicamente a las corporaciones con ingresos anuales superiores a los 50 millones de pesos. Bajo el nuevo esquema, las empresas que igualen o superen sus ingresos mediante deducciones solo podrán deducir un máximo del 96.67% de sus ingresos acumulables.Ajustes en pérdidas e intereses: El límite para amortizar pérdidas fiscales acumuladas se reduce drásticamente, pasando del 100% al 50% de la utilidad fiscal. De igual forma, el tope deducible para los intereses netos bajará del 30% al 20% de la utilidad fiscal ajustada. Eliminación del Régimen de Consolidación Fiscal: Con el objetivo de combatir la evasión de impuestos y frenar las operaciones de empresas “factureras”, se suprime de forma definitiva este régimen corporativo que permitía consolidar resultados financieros entre matrices y subsidiarias. Beneficios y ampliación del RESICO: Como contraparte para incentivar la formalidad y apoyar a las unidades económicas más pequeñas, el dictamen amplía los rangos de ingresos para operar bajo el Régimen Simplificado de Confianza (RESICO). El tope de ingresos permitidos para personas físicas sube de 3.5 a 5 millones de pesos, mientras que para las personas morales se eleva de 35 a 50 millones de pesos.
Próximos pasos
Próximos pasos:Tras su aprobación en lo general, la discusión continuará con el análisis de los artículos reservados antes de su envío al Senado para los efectos constitucionales correspondientes. De mantenerse los términos actuales, las empresas deberán reestructurar sus estrategias financieras y contables para adaptarse a las nuevas reglas de deducibilidad.
Diputados aprueban en lo general reformas al ISR: limitan deducciones a empresas y eliminan régimen de consolidación https://t.co/BkD4PdEVNk https://t.co/QiGFyAJmgl
— Zona Centro Noticias (@ZonaCNoticias) October 14, 2026
